 By Aleksandr
Кредитная карта с льготным периодом является мощным финансовым инструментом, который при условии правильного использования позволяет пользоваться средствами банка абсолютно бесплатно. Современные украинские банки предлагают немало подобных продуктов, однако далеко не каждый потребитель понимает реальные механизмы начисления процентов и скрытые условия договоров. Главной задачей для владельца такой карты становится четкое соблюдение платежной дисциплины и понимание разницы между грейс-периодом и стандартной кредитной ставкой. Детальное изучение тарифов и принципов работы грейс-периода поможет избежать лишних затрат и превратить заемные средства в эффективный финансовый ресурс.
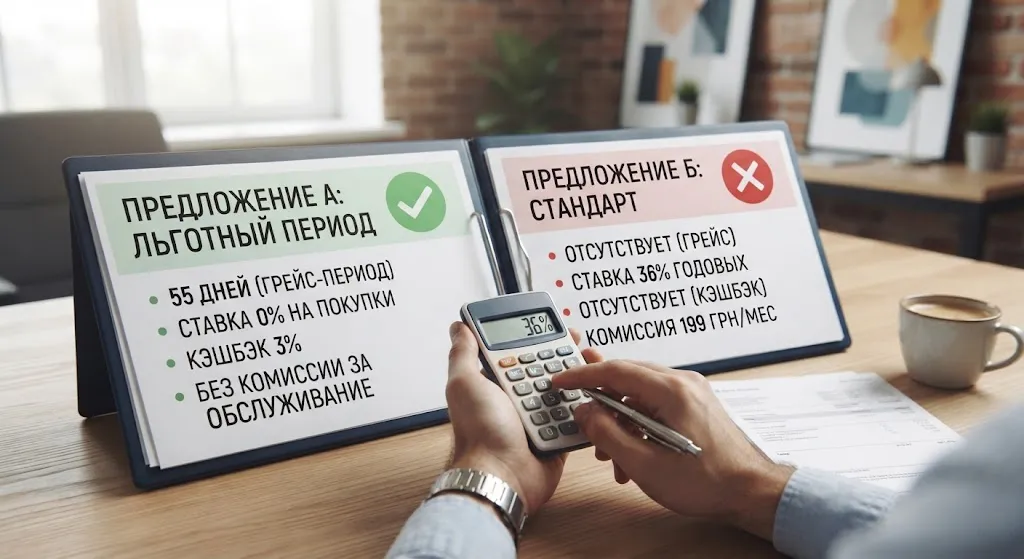
Льготный период или грейс-период — это определенный банком промежуток времени, в течение которого за пользование кредитными средствами начисляется минимальная процентная ставка, обычно на уровне 0,01% годовых. Этот срок состоит из двух основных этапов: времени, когда вы совершаете покупки, и времени на погашение задолженности после окончания расчетного месяца. Например, если грейс-период составляет до 60 дней, он делится на 30 дней расчетного периода и 30 дней льготного периода для погашения. Расчетный период начинается в день активации карты или первой транзакции и длится ровно один календарный месяц. После его завершения формируется выписка, в которой указывается общая сумма задолженности и конечная дата ее полного погашения без начисления штрафов или процентов.
- Расчетный период — это время, в течение которого вы оплачиваете товары или услуги кредитной картой в магазинах или интернете.
- Дата выписки — это фиксированный день месяца, когда банк подсчитывает все ваши траты за прошедший месяц и выставляет счет.
- Льготный срок погашения — это дополнительные дни после выписки, обычно от 20 до 30 дней, в течение которых нужно вернуть долг.
- Полное погашение — обязательное условие сохранения нулевой ставки, предполагающее внесение всей суммы задолженности до указанной даты.
Невыполнение хотя бы одного из этих условий приводит к аннулированию льготного периода и начислению базовой ставки, которая часто превышает 36–40% годовых. Банки обычно применяют ретроспективное начисление процентов со дня совершения каждой покупки, если вы внесли лишь часть суммы вместо полной задолженности. Именно поэтому дата выписки является критическим ориентиром для каждого владельца кредитной карты, который стремится избежать переплат.
Выбор оптимальной кредитной карты требует тщательного анализа тарифной политики финансовой организации и сравнения нескольких ключевых параметров. Первоочередно стоит обращать внимание на длительность реального, а не рекламного льготного периода, ведь некоторые банки считают его от начала месяца, а другие — от даты конкретной транзакции. Обязательно следует проверять комиссии за снятие наличных и перевод средств на другие карты, поскольку на эти операции льготный период в большинстве случаев не распространяется. Более того, за снятие кредитных денег в банкомате банк может сразу взыскать комиссию в размере от 3% до 5% от суммы и начислить повышенные проценты с первой же секунды.
Отдельное внимание нужно уделять таким параметрам, как стоимость годового обслуживания карты, наличие платы за смс-информирование и условия начисления кешбэка. Многие украинские банки предлагают бесплатное изготовление и обслуживание при условии регулярного пользования или достижения определенного объема ежемесячных трат. Также стоит внимательно читать кредитный договор на предмет наличия обязательного минимального платежа, который обычно составляет от 3% до 5% от суммы долга ежемесячно. Своевременное внесение минимального платежа спасает от штрафов за просрочку, однако не отменяет начисление стандартных процентов на остаток задолженности, если не закрыть весь долг в пределах грейс-периода.
| Параметр карты | На что обратить внимание | Риски при неправильном выборе |
| Длительность грейс-периода | Реальные дни от покупки до погашения | Попадание на проценты из-за короткого срока |
| Комиссия за наличные | Тарифы на снятие в банкоматах | Мгновенные дополнительные расходы и потеря льгот |
| Минимальный платеж | Процент от суммы задолженности | Начисление полных процентов при неполном погашении |
| Стоимость обслуживания | Плата за выпуск и ежемесячное сопровождение | Непредвиденные расходы на содержание счета |
Анализ этих показателей позволяет заранее отсеять ненужные предложения и выбрать финансовый инструмент с максимально выгодными условиями. Понимание структуры тарифов защищает владельца карты от ситуаций, когда номинально бесплатный кредит превращается в значительное финансовое бремя из-за мелких комиссий.
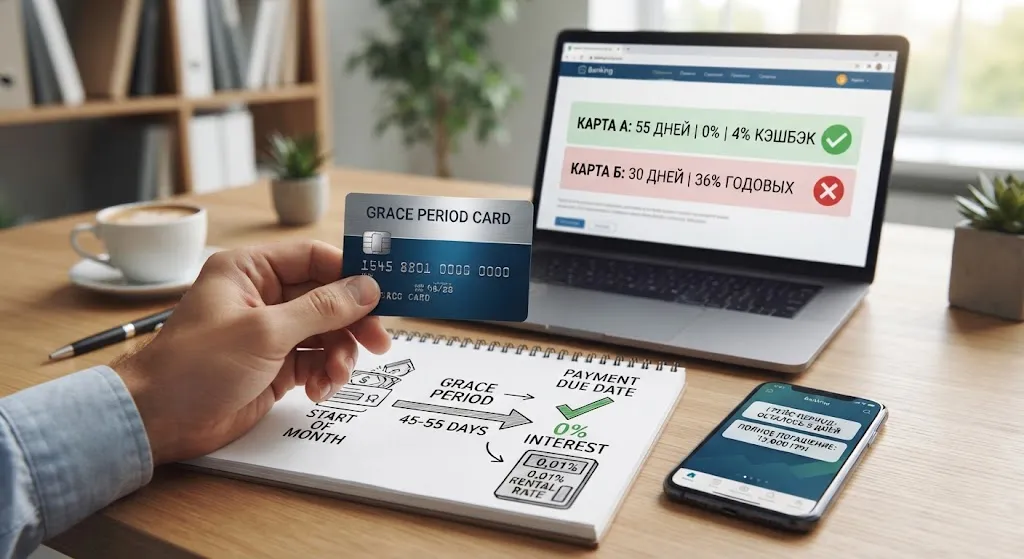
Чтобы никогда не платить проценты по кредитной карте, необходимо придерживаться строгой финансовой дисциплины и использовать исключительно безналичные расчеты. Никогда не снимайте наличные с кредитного лимита и не совершайте переводы на другие счета, поскольку такие операции блокируют действие льготного периода. Всегда настраивайте мобильное приложение банка так, чтобы получать уведомления о дате следующего платежа и сумме полной задолженности для сохранения грейс-периода. Наилучшей стратегией является использование кредитки исключительно для повседневных покупок на те суммы, которые вы гарантированно сможете вернуть с ближайшей зарплаты или других регулярных поступлений.
Контролируйте свои расходы с помощью специальных приложений для ведения бюджета и никогда не превышайте 50–70% от общего кредитного лимита, установленного банком. Остаток собственных средств на карте, если вы случайно положили туда больше денег, также требует внимания, ведь некоторые банки могут взыскивать комиссию за вывод или перевод собственных излишков. Если возникла ситуация, когда погасить всю сумму до конца льготного периода невозможно, срочно внесите хотя бы минимальный обязательный платеж, чтобы избежать порчи кредитной истории. Регулярный мониторинг состояния своего счета и своевременное внесение средств за несколько дней до даты выписки гарантируют полную финансовую безопасность и экономию собственных ресурсов.