 By Aleksandr
Кредитна картка з пільговим періодом є потужним фінансовим інструментом, який за умови правильного використання дозволяє користуватися коштами банку абсолютно безкоштовно. Сучасні українські банки пропонують чимало подібних продуктів, проте не кожен споживач розуміє реальні механізми нарахування відсотків та приховані умови договорів. Головним завданням для власника такої картки стає чітке дотримання платіжної дисципліни та розуміння різниці між грейс-періодом і стандартною кредитною ставкою. Детальне вивчення тарифів та принципів роботи грейс-періоду допоможе уникнути зайвих витрат і перетворити запозичені кошти на ефективний фінансовий ресурс.
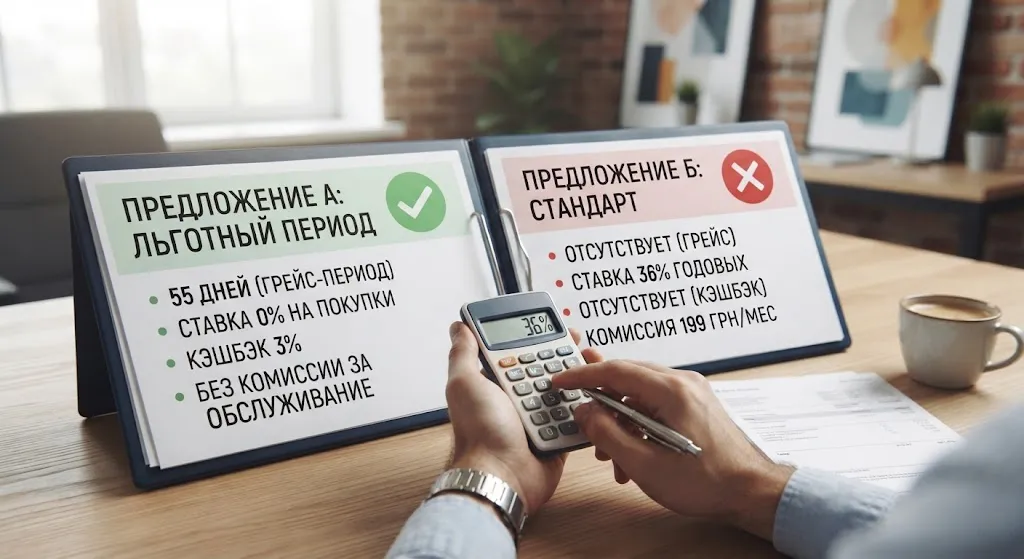
Пільговий період або грейс-період — це визначений банком проміжок часу, протягом якого за користування кредитними коштами нараховується мінімальна процентна ставка, зазвичай на рівні 0,01% річних. Цей термін складається з двох основних етапів: часу, коли ви здійснюєте покупки, та часу на погашення заборгованості після закінчення розрахункового місяця. Наприклад, якщо грейс-період становить до 60 днів, він ділиться на 30 днів розрахункового періоду та 30 днів пільгового періоду для погашення. Розрахунковий період починається в день активації картки або першої транзакції та триває рівно один календарний місяць. Після його завершення формується виписка, у якій зазначається загальна сума заборгованості та кінцева дата її повного погашення без нарахування штрафів чи відсотків.
- Розрахунковий період — це час, протягом якого ви оплачуєте товари чи послуги кредитною карткою в магазинах або інтернеті.
- Дата виписки — це фіксований день місяця, коли банк підраховує всі ваші витрати за минулий місяць і виставляє рахунок.
- Пільговий термін погашення — це додаткові дні після виписки, зазвичай від 20 до 30 днів, на протязі яких потрібно повернути борг.
- Повне погашення — обов’язкова умова збереження нульової ставки, що передбачає внесення всієї суми заборгованості до зазначеної дати.
Невиконання хоча б однієї з цих умов призводить до анулювання пільгового періоду та нарахування базової ставки, яка часто перевищує 36-40% річних. Банки зазвичай застосовують ретроспективне нарахування відсотків з дня здійснення кожної покупки, якщо ви внесли лише частину суми замість повної заборгованості. Саме тому дата виписки є критичним орієнтиром для кожного власника кредитної картки, який прагне уникнути переплат.
Вибір оптимальної кредитної картки вимагає ретельного аналізу тарифної політики фінансової установи та порівняння кількох ключових параметрів. Першочергово варто звертати увагу на тривалість реального, а не рекламного пільгового періоду, адже деякі банки рахують його від початку місяця, а інші — від дати конкретної транзакції. Обов’язково слід перевіряти комісії за зняття готівки та переказ коштів на інші картки, оскільки на ці операції пільговий період у більшості випадків не поширюється. Навіть більше, за зняття кредитних грошей у банкоматі банк може одразу стягнути комісію у розмірі від 3% до 5% від суми та нарахувати підвищені відсотки з першої ж секунди.
Окрему увагу потрібно приділяти таким параметрам, як вартість річного обслуговування картки, наявність плати за смс-інформування та умови нарахування кешбеку. Багато українських банків пропонують безкоштовне виготовлення та обслуговування за умови регулярного користування або досягнення певного обсягу щомісячних витрат. Також варто уважно читати кредитний договір на предмет наявності обов’язкового мінімального платежу, який зазвичай становить від 3% до 5% від суми боргу щомісяця. Вчасне внесення мінімального платежу рятує від штрафів за прострочення, проте не скасовує нарахування стандартних відсотків на залишок заборгованості, якщо не закрити весь борг у межах грейс-періоду.
| Параметр картки | На що звернути увагу | Ризики при неправильному виборі |
| Тривалість грейс-періоду | Реальні дні від покупк до погашення | Потрапляння на відсотки через короткий термін |
| Комісія за готівку | Тарифи на зняття в банкоматах | Миттєві додаткові витрати та втрата пільг |
| Мінімальний платіж | Відсоток від суми заборгованості | Нарахування повних відсотків при неповному погашенні |
| Вартість обслуговування | Плата за випуск та щомісячний супровід | Непередбачувані витрати на утримання рахунку |
Аналіз цих показників дозволяє заздалегідь відсіяти непотрібні пропозиції та обрати фінансовий інструмент із максимально вигідними умовами. Розуміння структури тарифів захищає власника картки від ситуацій, коли номінально безкоштовний кредит перетворюється на значний фінансовий тягар через дрібні комісії.
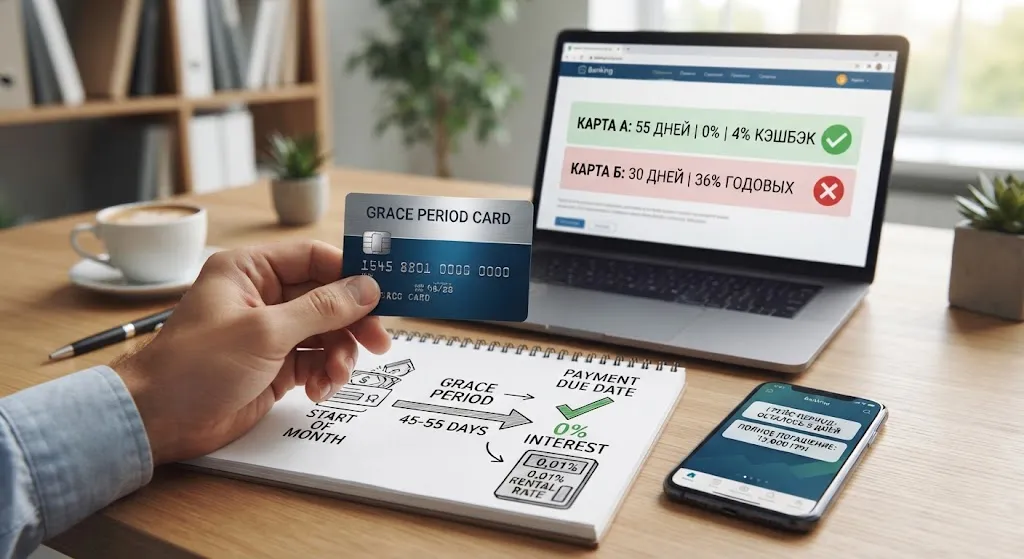
Щоб ніколи не сплачувати відсотки за кредитною карткою, необхідно дотримуватися суворої фінансової дисципліни та використовувати лише безготівкові розрахунки. Ніколи не знімайте готівку з кредитного ліміту та не здійснюйте перекази на інші рахунки, оскільки такі операції блокують дію пільгового періоду. Завжди налаштовуйте мобільний додаток банку так, щоб отримувати сповіщення про дату наступного платежу та суму повної заборгованості для збереження грейс-періоду. Найкращою стратегією є використання кредитки виключно для повсякденних покупок на ті суми, які ви гарантовано зможете повернути з найближчої зарплати чи інших регулярних надходжень.
Контролюйте свої витрати за допомогою спеціальних додатків для ведення бюджету та ніколи не перевищуйте 50-70% від загального кредитного ліміту, встановленого банком. Залишок власних коштів на картці, якщо ви випадково поклали туди більше грошей, також потребує уваги, адже деякі банки можуть стягувати комісію за виведення чи переказ власних надлишків. Якщо виникла ситуація, коли погасити всю суму до кінця пільгового періоду неможливо, терміново внесіть хоча б мінімальний обов’язковий платіж, щоб уникнути псування кредитної історії. Регулярний моніторинг стану свого рахунку та своєчасне внесення коштів за кілька днів до дати виписки гарантують повну фінансову безпеку та економію власних ресурсів.